
Подробно ревю на Klear публикувах през 2021 година. От тогава минаха цели 5 години. През последната година платформата се промени много и заслужава чисто ново ревю с актуалното ми мнение за Klear и за промените, които се случиха.
Последното ми подробно ревю на Klear публикувах през 2021 година. Тогава вече инвестирах в платформата повече от 3 години и смятах, че това е минималният период, след който има смисъл да се правят сериозни изводи за подобна инвестиция.
Причината е проста. Klear никога не е била типичната P2P платформа с краткосрочни кредити, високи двуцифрени лихви и обещания за бърза доходност. Основната част от кредитите са дългосрочни, а реалното качество на портфейла се вижда не за няколко месеца, а след години.
Оттогава минаха почти още 5 години. Това означава, че вече имам около 8 години личен опит с Klear. Още по-важното е, че през този период платформата премина през COVID кризата, войната в Украйна, силната инфлация, рязкото повишаване на лихвите, последвалото им нормализиране, промяна на собствеността и управлението и накрая преминаването на България към еврото. Във всички тези изпитания Klear се представи отлично, и при все това
Новият Klear има сериозни промени
Междувременно самият инвестиционен продукт също се промени значително. Ако през 2021 година трябваше да опиша Klear с едно изречение, то щеше да бъде: консервативна P2P платформа за инвестиране основно в потребителски кредити на качествени кредитополучатели, без buyback механизъм и с доходност от около 5-6%.
През 2026 година описанието вече е друго. Klear предлага потребителски, бизнес и краткосрочни корпоративни кредити, при новите кредити има механизъм за обратно изкупуване, доходността достига около 8-9% според типа и риска, има нови автоматични стратегии и значително по-разнообразен кредитен портфейл. Има, обаче и нови рискове и разходи, които трябва да се отчитат. В това ревю ще разгледам детайлно новия Klear.
€25 стартов бонус могат да получат новите инвеститори в Klear и до 2% кешбек. Повече за условията на бонуса в края на статията.
Klear накратко през 2026 година
Klear вече е на 11 години. Това я прави най-старата P2P платформа в България. Започва дейност през 2015 година, а кредитирането чрез платформата стартира през 2016 г. Клиър Лендинг АД и е вписана като финансова институция в регистъра на БНБ по чл. 3а от Закона за кредитните институции с регистрационен номер BGR00368. Това съвсем не означава, че Klear е банка, нито че средствата на инвеститорите са защитени от Фонда за гарантиране на влоговете. Нито пък, че има ECSP регулация, касаеща инвеститорите, каквато има Afranga, например.
Въпреки дългата си история Klear не е голяма платформа. Това до голяма степен се дължи на досегашния бизнес модел – директно кредитиране без buyback и сравнително ниска доходност. Към края август 2026 година чрез Klear са финансирани над 4,650 кредита за общо над €30 млн., а активните инвеститори са над 1,900. Средният размер на финансиран кредит е около €6,500. На инвестиционната си страница Klear посочва и над €32 млн. общо инвестирани средства и над €1.9 млн. изплатени лихви.
Това все още не прави Klear голяма европейска P2P платформа. Напротив – Klear е малка платформа, но това съвсем не значи, че е лоша. За българския пазар над 10 години безупречна история са сериозен период. За мен точно историята е едно от най-силните предимства на Klear.
Какво се промени от последното ми ревю?
Много и важни неща. Ето кои според мен са и най-съществените разлики:
| 2021 | 2026 |
|---|---|
| Основно потребителски кредити | Потребителски, бизнес и корпоративни кредити |
| Без buyback | Buyback за всички нови кредити |
| Основно дългосрочни кредити 1-5 години | Вече има и 3, 6 и 12-месечни възможности |
| Една основна Auto Invest логика | Standard, Short-Term и Custom стратегии |
| Без такса за инвеститора | 0.05% месечна такса върху средната инвестирана сума |
| Инвеститорът сам декларираше лихвите | Klear удържа данъка върху лихвите при източника |
| Работа в левове | Работа в евро |
| Основателите контролираха компанията | ITF Group вече е мажоритарен собственик |
| Лоик Льо Пишу беше основател и CEO | Ново управление със запазен екип |
| Очаквана доходност около 5.5% | Диапазонът вече достига приблизително 6-9% според риска |
| Традиционен P2P модел | Значително по-разнообразен модел на финансиране |
Както се вижда промените съвсем не са малко и съвсем не са козметични. Повечето промени според мен са много положителни. Други изискват по-внимателен анализ.
€25 стартов бонус могат да получат новите инвеститори в Klear и до 2% кешбек. Повече за условията на бонуса в края на статията.
Най-голямата промяна: ITF Group вече контролира Klear
През септември 2025 година настъпи вероятно най-голямата корпоративна промяна в историята на Klear. ITF Group придоби мажоритарен дял в компанията, като изкупи участията на основателите, Varengold Bank и част от останалите инвеститори. Фондът New Vision 3 запазва участието си.
ITF Group не е неизвестен финансов инвеститор. Компанията е българска финансова група, чиито акции се търгуват на Българската фондова борса. Това означава и достъп до публични финансови отчети, което според мен е сериозен плюс от гледна точка на прозрачността. Компанията може да е позната на инвеститорите от друга P2P платформа – Income, където има отлична история и представяне на кредитите.
С промяната на собствеността има и промяна в управлението
Новият главен изпълнителен директор е Сергей Пантелеев, който от 2019 година е в борда на Klear. През 2023 година той и Лоик основават FinBiz Technologies — технологична компания, чийто продукт позволява на финансови институции като Klear да отпускат бизнес кредити, включително чрез вградени финанси (embedded finance). Освен това Сергей е и първият ръководител на клона на Varengold Bank в България, която исторически също е била акционер в Klear. Така че новият главен изпълнителен директор съвсем не е нов за Klear. И това е добре.
Дългогодишният CEO и един от основателите Лоик Льо Пишу напуска оперативното управление. Борис Илинов, който е част от Klear още от началото, продължава да отговаря за финансите и развитието на продукта, a Диян Георгиев поема риск мениджмънта. Как гледам на това? Положително, но с една уговорка. Klear беше една от малкото P2P компании, при които основателите участваха много активно в бизнеса и комуникацията с инвеститорите. Лично за мен това винаги е било много голям плюс. Хубавото е, че с изключение на Диян Георгиев, лично познавам останалите хора и имам отлични впечатления от тях. Все пак, Лоик определено ще ми липсва. Предполагам и на всички инвеститори, които са имали контакти с него.
Преминаването към по-голяма финансова група носи сериозни преимущества: капитал, достъп до нови кредитополучатели, технологична инфраструктура и потенциал за много по-бързо развитие. И това вече започва да се вижда.
Klear вече не е само потребителско P2P кредитиране
При предишното ми ревю Klear практически означаваше само потребителски кредити на първокласни кредитополучатели (prime borrowers), кредитирани предимно от банките. Днес това вече не е така. Платформата постепенно добави бизнес кредитиране, вградени решения за стоково кредитиране и корпоративни кредити.
При бизнес кредитите Klear заявява фокус към микро и малки предприятия с реални приходи, финансови отчети и добра кредитна история. При корпоративните кредити критериите са по-различни, като идеята е да се финансират утвърдени компании с прозрачна финансова история и доказан бизнес.
Това е много важна промяна. За инвеститора тя носи допълнителна диверсификация, но едновременно променя естеството на риска. Кредитният риск на физическо лице с постоянна заплата и този на малък бизнес или кредитна компания са много различни неща. При бизнес кредитите трябва да се следят цикличността на бизнеса, паричните потоци, задлъжнялостта, концентрацията към клиенти и много други фактори. Затова не бих приемал бизнес кредитите автоматично като по-сигурни или по-рискови. Просто са с друг тип риск, който само можем да се надяваме, че е оценен правилно.
Появиха се краткосрочни корпоративни кредити
През март 2026 година Klear направи още една голяма промяна – започна да предлага корпоративни кредити със срокове до 12 месеца. Първите партньори са ITF Group и ELG Group чрез бранда Cazam. При тях доходността според срока е:
- 3 месеца – 6% годишно
- 6 месеца – 7% годишно
- 12 месеца – 8% годишно
Напомням, че както обикновено това са годишни проценти, а не доходност за съответния период. Например 6% годишна лихва по 3-месечен кредит означава около 1.5% лихва за трите месеца преди данъци и такси. Този тип кредити решава един от основните проблеми, които имах с Klear през годините – дългият инвестиционен хоризонт. Преди голяма част от кредитите бяха със срок до 5 години. Да, съществува вторичен пазар, който беше доста ликвиден, но ликвидност от вторичен пазар никога не трябва да се приема за гарантирана. Особено предвид малкия брой инвеститори и дългите срокове на кредитите. При 3, 6 и 12-месечни кредити вече може да се изгради много по-краткосрочен портфейл. Това според мен е едно от най-смислените подобрения в Klear.
€25 стартов бонус могат да получат новите инвеститори в Klear и до 2% кешбек. Повече за условията на бонуса в края на статията.
Buyback вече е част от модела
Ако трябва да посоча една промяна, която фундаментално променя инвестиционния продукт, това е buyback – ангажимента за обратно изкупуване при просрочие на кредита. Не случайно не го наричам гаранция, както често е прието. Това не е гаранция от независима трета страна като Фонда за гарантиране на депозитите или Фонда за компенсиране на инвеститорите. Това е просто договорен ангажимент за обратно изкупуване на просрочените задължения. Важно е кой ви го дава и дали има реалната възможност да го изпълнява.
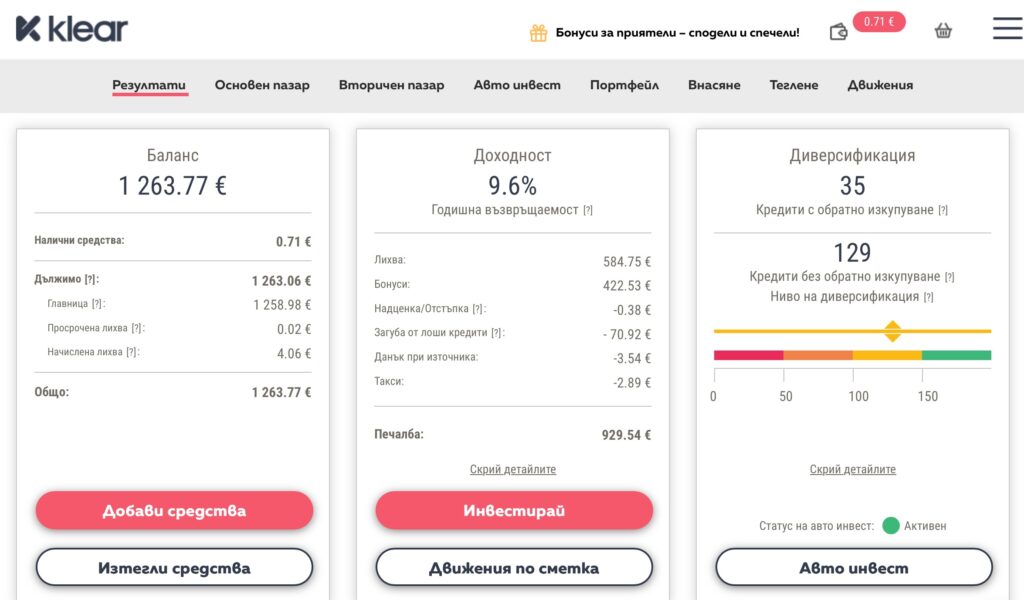
В старото ми ревю от 2021 липсата на механизъм за обратно изкупуване беше един от основните недостатъци на Klear. Тогава загубите от лош кредит се поемаха директно от инвеститорите. Не, че това имаше много голямо значение. За осемте години инвестиране в Klear, моите загуби от лоши кредити са едва 70 евро, при 930 евро печалба. Ако имаше механизъм за обратно изкупуване тази печалба щеше да е 1000 евро – липсата на buyback ми е донесла 7% по-малка доходност. Не е много, но пък по-добра печалба винаги е добре дошла.
От юни 2026 година всички нови потребителски, бизнес и корпоративни кредити имат механизъм за обратно изкупуване. Ако кредитът просрочи плащанията си с повече от 90 дни, Klear автоматично изкупува обратно дела на инвеститора. Инвеститорът получава пълната дължима сума – остатъка от главницата плюс натрупаната и неплатена лихва до момента на обратно изкупуване. В това отношение Klear е честен и справедлив към инвеститорите, както обикновено. Много важно да сме напълно наясно, че
Buyback не премахва риска,
а само го трансформира в друг риск. Практически buyback напълно елиминира риска на ниво индивидуален кредит. При индивидуална забава в плащанията (дефолт) кредитният риск реално се прехвърля от конкретния кредитополучател към Klear. Ако един човек спре да обслужва кредита си, Klear може спокойно да изпълни buyback. При системна икономическа криза, обаче може едновременно да се влошат голям брой кредити. Тогава способността на Klear да изпълнява всички задължения за обратно изкупуване ще зависи от финансовото състояние и ликвидността на самата компания. Това е класически контрагентен риск и той продължава да съществува. Именно затова не бих използвал думата „гаранция“, въпреки че buyback безспорно подобрява инвестиционния продукт.
Няма данни ITF Group да предоставя безусловна корпоративна гаранция за всички buyback задължения на Klear. Затова не бих разчитал автоматично на баланса на мажоритарния собственик като гаранция за инвестицията. Това разграничение за мен е много важно.
Старите кредити не получават автоматично buyback
Buyback е за всички нови кредити след въвеждането на механизма. Старият портфейл продължава да съдържа кредити без обратно изкупуване. Както се вижда на горния екран в моя портфейл, все още 129 кредита са без обратно изкупуване. Това е добро ниво диверсификация. с buyback и налични за покупка в момента на изготвянето на статията са само 35, но техния брой постепенно ще се увеличава. Това означава, че преходът няма да стане моментално. С времето старите кредити постепенно ще бъдат погасени и относителният им дял ще намалява. В момента аз инвестирам само в кредити с buyback.
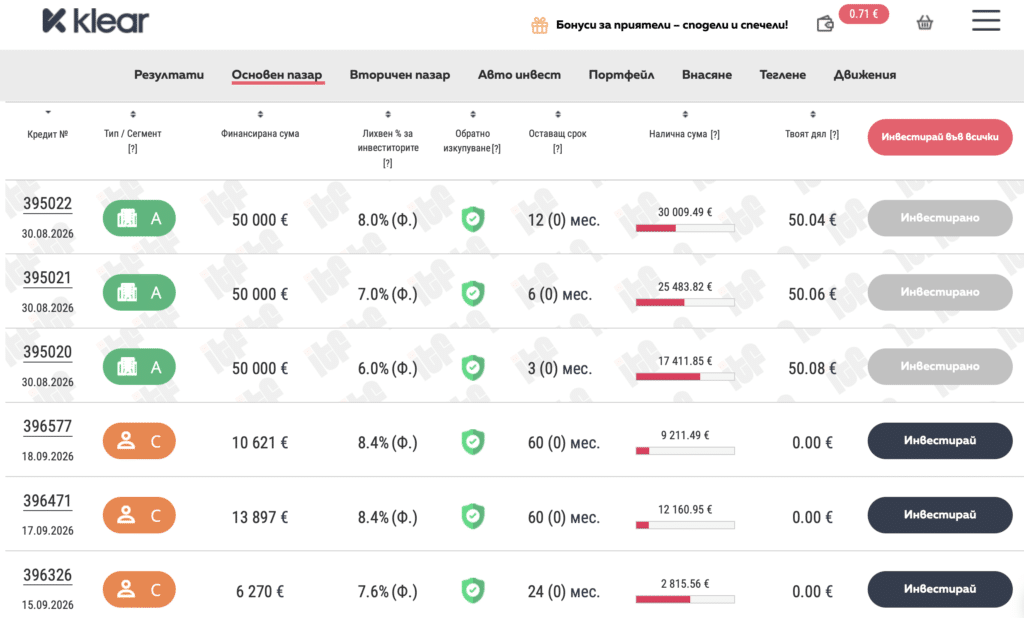
Дали даден кредит има buyback или не се вижда лесно. Klear визуализира това в чрез зелен щит, така че инвеститорът може ясно да различава двата типа. На основния пазар, все още кредитите без buyback са повече поне като бройка.
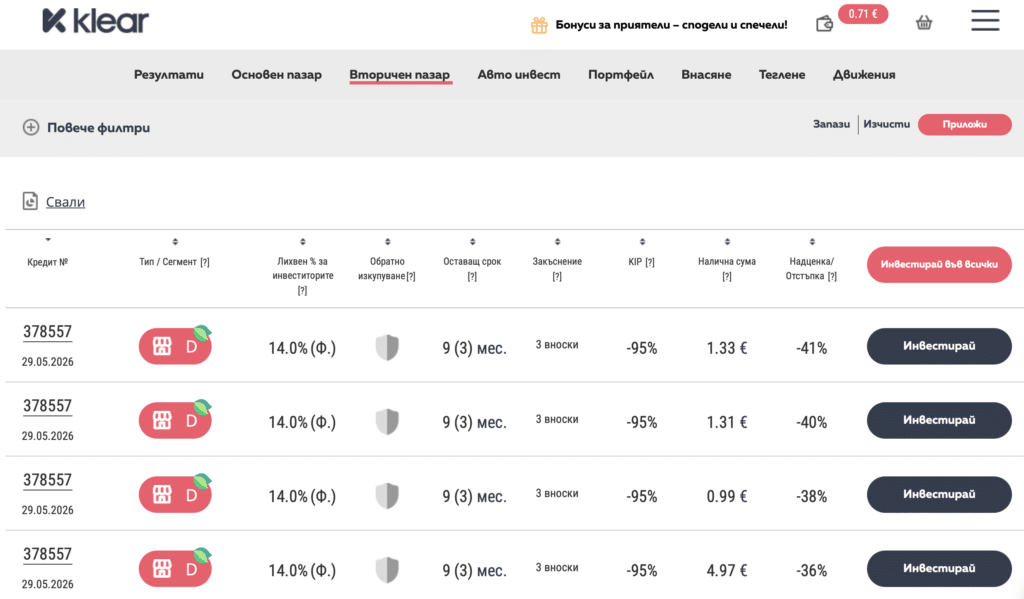
Съвсем различно стоят нещата на вторичния пазар. В момента там няма нито един кредит с обратно изкупуване, но пък е пълно с проблемни кредити, които се продават с отстъпки достигащи до 40%. Звучи много примамливо, но самата платформа оценява справедливата отстъпка за такива кредити на цели 95% – т.е. практически невъзстановими. Аз лично не купувам такива кредити. Единственото нещо, което за мен си заслужава да се купува от вторичния пазар редовни кредити с добра лихва и история на плащане, предлагани с някаква, макар и минимална отстъпка.
Диверсификацията остава важна
В старото ревю написах, че ако трябва да запомните само едно нещо за Klear, то трябва да е диверсификацията. Продължавам да смятам така, особено за кредитите без обратно изкупуване, но не само за тях. Buyback намалява значението на диверсификацията срещу дефолт на отделния кредитополучател, но не я обезсмисля. Самите исторически данни на Klear го показват много ясно. Според анализа на платформата при инвеститорите, които не спекулират активно на вторичния пазар, доходността става значително по-стабилна след приблизително 200 различни кредита. Това е много ценна статистика. Не се базира на някаква теория, а реална информация от вече над 10-годишната история на платформата.
Затова аз продължавам да се стремя към поне 150-200 кредита при достатъчно голям портфейл, дори когато значителна част от тях са с buyback. При корпоративните кредити концентрацията е още по-важен въпрос, защото броят на компаниите естествено е значително по-малък от броя на потребителските кредитополучатели. Klear по подразбиране ограничава автоматичната инвестиция в един кредит до 2% от портфейла. Макар инвеститорът да може да промени ограничението, аз бих бил внимателен с увеличаването му. Струва ми се разумно то да се променя само във фазата на първоначалното изграждане на портфейла и то само за кредитите с обратно изкупуване.
Какво е качеството на кредитния портфейл?
Това винаги е било един от най-силните аргументи в полза на Klear. Според статистиката към края на август 2026 година 92.4% от кредитния портфейл е без просрочие. Други 2.5% са с една вноска, забавена под 10 дни. Кредитите с четири или повече просрочени вноски представляват 1.3%.
Само моментна снимка обаче не е достатъчна. Много по-интересни са историческите данни. В последния анализ на Klear средният дял на кредитите, които достигат поне 30 дни просрочие през първите си шест месеца, е около 1.4% за цялата история на платформата. За кредитите от първата половина на 2025 показателят е 0.9%. При по-строгия показател, кредити с над 60 дни просрочие през първите 12 месеца, средната историческа стойност е около 1.9%. За кредитите от втората половина на 2024 тя е едва 0.6%.
Според мен това са много добри резултати. Още по-важното е, че не става дума само за една добра година. Klear вече над почти десетгодишна кредитна история. Точно това отличава платформата от много нови P2P предложения, при които скоринг моделите изглеждат чудесно на презентация, но никой не знае как реално ще работят след пет или десет години. Не случайно Bondora – платформа с 18-годишна история предлага скромна доходност от само 6% и въпреки това има над половин милион инвеститори.
€25 стартов бонус могат да получат новите инвеститори в Klear и до 2% кешбек. Повече за условията на бонуса в края на статията.
Кои са типичните кредитополучатели?
Профилът на потребителските кредитополучатели в Klear изглежда много добре. Те са средно на около 38 години, 64% са с висше образование, 81% работят на трудов договор, 58% живеят в собствено жилище, а 52% са на настоящата си работа повече от три години. Най-често финансираните цели са ремонт на жилище, рефинансиране или обединяване на кредити и покупка на автомобил.
По-важното за мен е друго – Klear продължава изрично да посочва, че не предоставя кредити до заплата и типични „бързи кредити“. Това е фундаментална разлика спрямо много P2P платформи. Очевидно ITF Group възнамерява да запази това. Важно да знаем
Как Klear оценява риска?
При потребителските кредити платформата използва собствен скоринг модел и проверява кредитната история чрез Централния кредитен регистър на БНБ. Използва се информация за доходите, семейното положение, задлъжнялостта и други параметри. Аз самият съм вземал кредит от Klear и процесът е бърз и опростен. Нищо общо с бумащината при банките. Това изобщо не означава, че е претупан! Познавам хора, на които им е бил отказан кредит от Klear, а после са го получили от банка.
Не бих приемал автоматично твърдението, че даден вътрешен модел е „добър“, само защото компанията го казва. В случая с Klear по-важният аргумент е поведението на реалния портфейл през изминалите 11 години. Резултатите определено дават основание моделът да бъде оценен положително.
За мен най-рискови са бизнес кредитите. При тях се анализират финансовите показатели на компанията, кредитната история, данни от Търговския регистър и характеристиките на собственика или мениджъра. Тук все още има твърде кратка история, за да сме сигурни дали модела на платформата оценява правилно риска.
Доходността през 2026 година
Макар, че много харесвам Klear, през последните години не съм писал за нея, защото реално не инвестирах сериозни суми в платформата. Причината беше ниската доходност от около 6%. До средата на 2026 година моята реализирана годишна доходност беше около 5.9%, при средна доходност за платформата около 5.5-6%. Нищо, с което човек да се похвали. Можех да получа значително по-добра доходност от Go&Grow и IuvoSAVE при значително по-добра ликвидност. Сега ситуацията е доста различна. Доходността ми вече е около 9%, което е значително подобрение. Средният лихвен процент на портфейла ми вече наближава 7%. Този процент все още е нисък, тъй като по-голямата част от него (130 от общо 155) са кредити от минали години. Ако нещата вървят с тези темпове до края на годината вероятно ще е над. 8%.
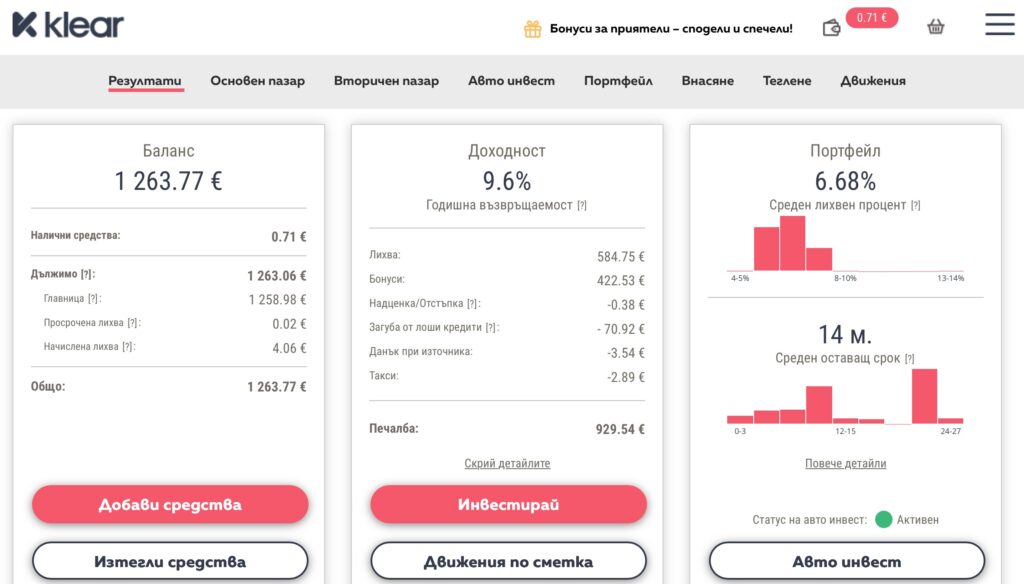
В момента Klear очакваната доходност за различните рискови класове кредити налични на основния пазар варира основно според вида на кредитополучателя, срока на кредита и наличието или липсата на обратно изкупуване:
- A – 6-9%
- B – 6.5-10%
- C – 7.5-13%
- D – 9-16%
Тези числа не означават, че инвеститорът ще реализира точно такава доходност. При кредитите без buyback очакваната възвръщаемост се получава след приспадане на статистически очакваните кредитни загуби. Например при категория C кредитната лихва е около 12%, но без обратно изкупуване Klear допуска приблизително 4% кредитна загуба, което води до около 8% очаквана доходност. Лично аз винаги съм инвестирал предимно в клас А-С и не съжалявам за това. За новите кредити с buyback логиката е различна, защото част от доходността практически е цената на механизма за обратно изкупуване. Там доходността би следвало напълно да съвпада с посочената за дадения кредит.
Исторически резултати
Средната доходност на целия портфейл от старта на Klear според последния анализ на платформата е около 6.5%. Повечето инвеститори са в диапазона между 5% и 7%. Това е един от показателите, които аз ценя най-много. Не максималната доходност. Не доходността на най-успешния инвеститор. А диапазонът, в който попадат повечето нормално диверсифицирани инвеститори. До скоро и моят личен резултат беше точно по средата на този диапазон. Сега очаквам да е доста по-добър – около 8-9%, което вече е доходност, която е интересна за мен.
Вече има такса за инвеститорите
Това е единствената неприятна промяна, която определено не е в полза на инвеститорите. При предишното ми ревю Klear нямаше такса за инвестиране. Днес вече има месечна такса от 0.05% върху средната непогасена инвестирана сума през предходния месец. Ако приемем стабилен портфейл през годината, това е приблизително 0.05% х 12 = 0.60% годишно. При €10 000 средно инвестирани средства това би означавало около €60 годишна такса. Не малко. При очаквана доходност от 6% разход от около 0.6% вече е съществен. При 8-9% се усеща по-малко, но все пак трябва да се отчита.
Има и такса за теглене. Едно теглене на календарен месец е безплатно, а всяко следващо струва €0.51. Съвсем нормално и справедливо е да има такава така. В случая тя е по-скоро символична, ако изобщо я има. Тази такса за мен е практически незначителна и несъществена. Месечната инвеститорска такса обаче не е. И тя не ми харесва.
Данъците вече са по-лесни
По отношение на данъците има подобрение за българските инвеститори. До края на 2024 година инвеститорите трябваше сами да декларират и плащат данъка върху получената лихва. От 1 януари 2025 Klear удържа и декларира данъка върху лихвите и бонусите директно при източника. Това прави инвестицията значително по-удобна.
Има обаче едно важно изключение! Капиталовите печалби от сделки на вторичния пазар продължават да бъдат отговорност на инвеститора и при необходимост трябва да бъдат декларирани самостоятелно. За хората, които не търгува активно на вторичния пазар, това нововъведение малко опростява нещата, особено ако няма други причини да подават годишна данъчна декларация.
€25 стартов бонус могат да получат новите инвеститори в Klear и до 2% кешбек. Повече за условията на бонуса в края на статията.
Реалната нетна доходност е по-ниска от посочената
Това е важно да се разбира ясно, за да няма „измамени и подведени“, както често се самоопределят хората, които не четат внимателно. Да вземем за пример кредит, който носи 8% годишна лихва за инвеститора. От нея се удържа данък върху лихвата. Отделно има приблизително 0.6% годишна платформена такса при постоянен размер на портфейла.
Затова реалната сума, която остава за инвеститора, естествено е по-ниска от показания номинален процент. Ако сравнявам доходността от Klear с облигация, фонд или друга P2P платформа, бих сравнявал именно нетната очаквана доходност след всички разходи, а не посочения процент на началната страница.
Auto Invest е много по-добър
Автоматичното инвестиране винаги е било важно за мен. През 2021 използвах сравнително проста стратегия и съветвах да не се прекалява с филтрите. Това продължава да важи. Вече обаче има три основни подхода:
- Standard стратегията е насочена към широка автоматична диверсификация.
- Custom стратегията позволява индивидуални критерии.
- Новата Short-Term стратегия инвестира в краткосрочни кредити с buyback.
Последната е особено интересна. За инвеститор, който не иска 4-5 годишни кредити, тя значително променя привлекателността на Klear. Все пак, лично аз използвам своя собствена custom стратегия, която съвсем не е сложна и отговаря на моите изисквания. Ще я споделя за онези, на които им е интересно:
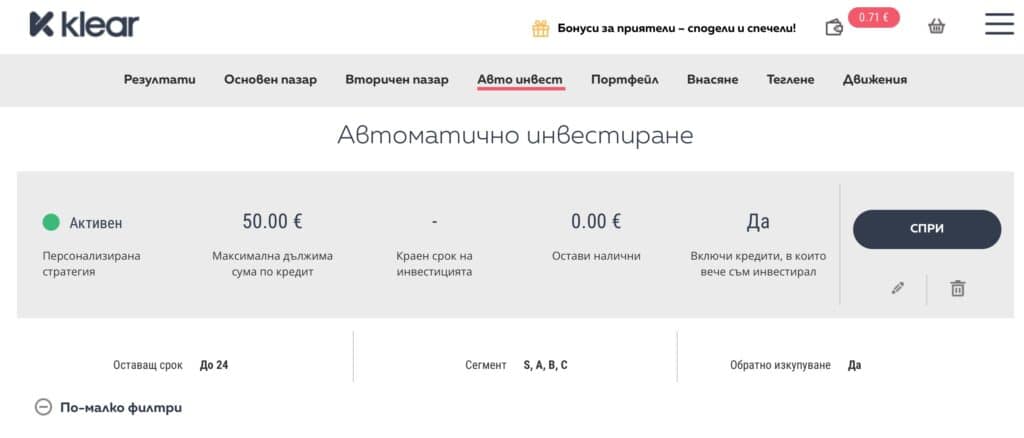
Както се вижда в нея няма нищо сложно. Инвестирам в кредити от всички класове без D с обратно изкупуване и срок до 24 месеца. Има, обаче, нещо важно, което искам да отбележа. В момента максималната сума от 50 евро е твърде висока за скромния ми портфейл в Klear. Причината е, че все още няма достатъчно кредити, които да отговарят на условията ми. Така съществена част от сумата ще остане дълго време неинвестирана, което не е добре.
Моята стратегия от тук нататък ще е да добавям примерно по 500 евро месечно и така да увеличавам портфейла си с по около 10 нови кредита. Ако установя, че има по-голям брой кредити, които да отговарят на моите условия може да намаля максималната сума в един кредит или да вдигна месечната вноска в платформата. Това не е препоръка! Това си е моята стратегия, която споделям, защото може да е интересна или полезна за някой. Какво ще правите вие си решавате сами и си носите пълната отговорност за резултатите, каквито и да са те.
Ликвидността остава много добра за P2P
Това беше една от приятните изненади още през 2020 г. Тогава по време на COVID паниката продадох над 90% от портфейла си за около седмица. По-важното е, че дългосрочната статистика на Klear потвърждава моя опит. Според актуалните данни около 92% от един портфейл могат да бъдат продадени в рамките на 5 дни. В анализа от ноември 2025 този показател е дори над 94%. Това е много добра ликвидност за P2P инвестиция, но не е гарантирана ликвидност!
Вторичният пазар работи само когато има купувачи. При сериозна криза, моментна паника или проблем конкретно с Klear поведението му може да бъде различно от обичайното. Затова никога не бих инвестирал средства, които знам, че ще ми бъдат нужни на конкретна дата. Макар, че има един параметър на автоматичното инвестиране, който позволява да се избират инвестиции, които приключват до определена дата. Все пак, имайте предвид, че дори и тогава част от кредитите може да бъдат в забава и да се наложи да изчакате периода за активиране на buyback.
Вторичният пазар
В старото ми ревю съветвах начинаещите инвеститори по-скоро да избягват покупките на вторичния пазар. Позицията ми почти не се е променила. Там могат да се намерят интересни сделки, но трябва да се разбира много добре KIP моделът, историята на кредита, закъсненията и правилното ценообразуване. Аз не бих се определил като начинаещ инвеститор, но въпреки това не купувам от вторичния пазар нищо, освен редовни кредити по номинал или с отстъпка, които отговорят на изискванията ми. А те са същите като основния пазар – клас А, В и С и срок до 24 месеца.
Самата статистика на Klear също е интересна. Активните участници на вторичния пазар могат да достигнат доходност до около 12%, но резултатите им са значително по-волатилни. Това не е подходът, който аз търся от Klear. За спекулации има активи с много по-голям потенциал. Основното предимство на Klear за мен е точно обратното – сравнително предвидима и пасивна доходност.
Прозрачността продължава да е едно от най-силните качества на Klear
Това беше сред основните ми аргументи в полза на платформата още през 2021 година. Пет години по-късно продължавам да мисля същото. Klear публикува подробна информация за кредитния портфейл, просрочията, историческите резултати в отделните сегменти, доходността спрямо диверсификацията и ликвидността.
На сайта дори може да бъде изтеглена и детайлна информация за потребителския кредитен портфейл в Excel формат. Единствената друга платформа, която позволява това е Bondora. Това е нивото на прозрачност, което бих искал да виждам при повече P2P платформи. Особено ми харесва, че Klear показва и неприятните данни. Кредитни загуби има. Лоши кредити има. Просрочия има. Това е кредитиране. Ако някой твърди, че няма дефолти, проблемът обикновено не е, че портфейлът му е идеален, а че статистиката му не показва цялата картина.
Регулация и защита на инвеститора
От гледна точка на инвеститора Klear не е регулирана платформа. Тук трябва да се прави много важно разграничение. Klear е финансова институция, вписана в регистъра на БНБ. Това е изискване, за да може да отпуска кредити, а не да предлага инвестиции. Регистрацията като финансова институция няма нищо общо нито с банкова гаранция, нито със защита на инвестиционна сметка при финансовите посредници. Инвеститорът носи целия риск – кредитен, ликвиден, платформен и контрагентен.
За P2P платформите има европейска регулация ECSP, която се отнася за crowdfunding и по-точно до начина на предлагане на такъв тип инвестиционни продукти на инвеститори. Klear няма такава регулация. Това не е нещо лошо просто трябва да е ясно на всички. Много от платформите, които харесвам като Bondora Go&Grow, Iuvo и Peerberry съвсем съзнателно нямат такава регулация. И вероятно ще продължат така, докато не стане задължителна. В момента единствената работеща българска P2P платформа с ESCP регулация от КФН е Afrangа. Повече за регулацията и какво дава тя на инвеститорите може да прочетете в тази статия.
Какво става, ако Klear има финансови проблеми?
Това според мен е един от най-важните рискове след въвеждането на buyback. Инвеститорът придобива права върху части от кредити и съответните плащания по тях. Но Klear обслужва инфраструктурата, събира вноските, администрира кредитите и вече поема и задължението за обратно изкупуване. Затова финансовото състояние на платформата има много по-голямо значение от преди.
Придобиването от ITF Group според мен намалява част от корпоративния риск, защото зад Klear вече стои по-голяма финансова група с достъп до капитал и публично отчитане. Това може и да изглежда като имплицитна гаранция, но реално никъде няма такава гаранция от ITF. Надявам се скоро да стане.
Един потенциален конфликт на интереси
Появява се и нещо, което според мен си заслужава да се наблюдава. ITF Group едновременно е мажоритарен собственик на Klear и кредитополучател чрез корпоративните инвестиции в платформата, без ITF да има ангажимент по обратното изкупуване. То остава ангажимент на Klear. Това не означава автоматично проблем. Но означава, че инвеститорът трябва да следи концентрацията към свързани лица. Няма нищо по-естествено една кредитна група да се финансира чрез свързана P2P платформа, но няма и нищо по-нормално кредитната група, а не платформата да има ангажимент към обратното изкупуване.
Ако делът на кредити към ITF или други компании от групата стане прекалено голям, Klear значително ще се отдалечи от чистия P2P модел и ще започне повече да прилича на механизъм за финансиране на собствената група. Към момента не виждам причина това да се приема като проблем, но е показател, който бих следил занапред. Дори да стане така в това също няма нищо лошо – така работят и Iuvo и Peerberry например, но те не отпускат собствени кредити и свързаната с тях кредитната група има ангажимент към обратното изкупуване.
За мен, най-чистия подход би бил всеки оригинатор (кредитна компания, предлагаща бизнес кредити в Klear) да си поеме ангажимента за обратно изкупуване. ITF Group да поеме официално ангажимент за обратното изкупуване на собствените си кредити предлагани чрез Klear, а най-добре и групова гаранция за кредитите, отпуснати от Klear или други свързани кредитни компании. Ако това се случи нещата ще са според най-добрите практики в P2P. В момента, обаче, не е точно така и единствено отговорна за обратното изкупуване пред инвеститорите е платформата, което е значително по-рисково отколкото цялата кредитна група ITF Group. Надявам се този детайл скоро да бъде изчистен, защото това ще повиши доверието на инвеститорите. Поне моето със сигурност.
€25 стартов бонус могат да получат новите инвеститори в Klear и до 2% кешбек. Повече за условията на бонуса в края на статията.
Предимствата на Klear през 2026
След всичко казано положителната ми оценка за платформата се запазва. Най-силният аргумент за мен не е по-добрата доходност. Тя вече е на добро ниво и това е важно, но преди всичко за мен са над 10-те години реална кредитна история. Klear премина през няколко кризи, икономически и пазарни режими и кредитният портфейл остана сравнително стабилен.
Друг голям плюс е качеството на кредитополучателите. Тук големият въпрос е дали то ще се запази толкова високо. Особено за бизнес кредитите, отпускани от Klear. Предстои да видим.
Харесвам и появата на краткосрочни инвестиции, защото те значително подобряват ликвидния профил.
Buyback механизмът също е реално подобрение, стига инвеститорът ясно да осъзнава, че това е задължение на Klear, а не абсолютна гаранция.
Прозрачността продължава да бъде на много добро ниво. Не мога да се сетя за някакви възможности за подобрение в това отношение.
Допълнително удобство е и автоматичното удържане на данъка върху получените бонуси и лихви.
Недостатъците през 2026
Най-очевидният нов недостатък е таксата. Около 0.6% годишен разход е съществен при продукт, чиято базова доходност се очаква да бъде 7-9%. Не е малко, а и не често срещана практика P2P да събират такава такса от инвеститорите. Обикновено събират само от оригинаторите и то доста по-висока. Не съм сигурен, че това няма да отблъсне някои от инвеститорите и дали Klear няма да се наложи да преосмисли тази част от бизнес модела си.
Друг важен за мен проблем е, че buyback добавя контрагентен риск към Klear. И само към Klear. Без официален ангажимент за групова подкрепа от страна на ITF Group. Ако обемът на корпоративните заеми към свързани с групата лица нарасне, както очаквам, това ще се превърне в проблем. За щастие той има лесно решение – ITF Group поема ангажимент към обраното им изкупуване.
Най-малкият проблем е сравнително ниската доходност спрямо по-агресивните P2P платформи. Аз лично не не смятам това непременно за слабост, а по-скоро за осъзнато пазарно позициониране. Различните хора има различна поносимост към риск и търсят различно ниво на доходност. Доходност от 6% при един риск и доходност от 12% при съвсем друг риск не могат да се сравняват директно.
За кого е подходящ Klear?
Според мен Klear е най-подходящ за инвеститори, които търсят P2P експозиция, но не искат да инвестират основно в бързи кредити с много високи лихви.
Подходящ е и за хора, които иска инвестицията им да бъде почти напълно автоматична.
Новите краткосрочни стратегии вече го правят много по-интересен и за инвеститори, които не желаят да блокират средства за няколко години.
Не бих го използвал като заместител на авариен фонд или банков депозит. Има по-добри алтернативи за това. Не бих държал и прекалено голям процент от общото си инвестиционно портфолио в една P2P платформа, независимо колко добри са нейните исторически резултати. Klear не е изключение от това мое правило.
Как бих инвестирал аз през 2026?
Подходът ми днес би бил по-различен от този през 2021 година. Бих използвал Auto Invest с мои собствени настройки. Бих запазил максимално широка диверсификация. Бих изграждал постепенно портфейла си, тъй като обема от нови кредити не е достатъчен. Бих предпочитал кредитите с buyback, но без да ги приемам като безрискови.
Бих използвал част от краткосрочните корпоративни кредити за по-добра ликвидност, но бих ограничавал експозицията към свързаните с ITF Group компании. Поне, докато не се променят отговорностите за обратното изкупуване.
Не бих преследвал максималните доходност чрез прекомерна концентрация във високорискови кредити. Продължавам напълно да изключвам клас D като твърде рисков за мен.
И не бих търгувал активно на вторичния пазар, освен ако не видя очевидно неправилно ценообразуване.
Целта ми при Klear продължава да бъде предвидима доходност с разумен риск, а не максимална възможна доходност. Добре е винаги да сте наясно със собствените си цели преди да направите дадена инвестиция! Ще се радвам ако споделите вашата цел да инвестирате в коментар или групата за P2P инвестиции. Това може да помогне на други инвеститори, а със сигурност ще помогне и на вас самите да я дефинирате максимално ясно и конкретно.
Моето мнение за Klear след 8 години
При старото ревю дадох много добра оценка на Klear. Пет години по-късно нямам причина да я променям в негативна посока. Напротив. За мен най-голямото доказателство не е новият buyback, новият собственик или някоя маркетингова кампания. Най-голямото доказателство са годините. Klear има над десетгодишна оперативна история и аз лично наблюдавам платформата приблизително осем от тях.
Имало е COVID. Имало е инфлация. Имало е нулеви лихви. Имало е рязко повишаване на лихвите. Имало е икономически и политически сътресения. И кредитният портфейл продължава да се представя сравнително стабилно. Това не гарантира нищо за бъдещето! Но за мен е много по-ценна информация от всяка презентация, кредитен рейтинг или обещание за buyback.
Най-голямата промяна през последните пет години според мен е, че Klear вече не е просто малка българска P2P платформа за потребителски кредити. Постепенно се превръща в по-широка платформа за алтернативно финансиране. И точно тук ще бъде големият тест през следващите години. Дали компанията ще успее да расте, да добавя бизнес и корпоративно финансиране и едновременно с това да запази кредитната дисциплина и прозрачността, които я направиха интересна още в началото. Засега резултатите ме карат да бъда умерено оптимистичен.
До 2% кешбек
От октомври 2026, Klear пуснаха кампания с до 2% кешбек бонус за инвестираните нови средства в периода между 01.10.2026 и 30.11.2026 г. Важи както за нови, така и за досегашни инвеститори. Условията са малко по-сложни, но пък съвсем справедливи.
Кешбек бонусът е реално 1% на месец (което е 12% на годишна база). Ще се начислява в рамките на 2 месеца – бонусът за целия период на кампанията е 2%. Има и ограничение за размера на бонуса – минимален – €5 и максимален – €200. На практика това означава, че за да получите изобщо бонус трябва да инвестирате поне €250 и то ако е в първия ден на кампанията (01.10.2026). С всеки изминал ден сумата се увеличава малко.Ако инвестирате в последния ден на октомври, то минималната сума ще е вече около €500. Обръщам внимание на това, за да няма изненадани. Klear са описали много ясно и подробно условията на бонуса на блога си.
€25 бонус за нови инвеститори в Klear
За новите инвеститори в Klear има и €25 стартов бонус след регистрация от този линк https://vival.ink/klear и инвестиране на поне €500. Стартовият бонус и кешбек бонуса се комбинират! Така, изчислено върху минималната сума от €500, новите инвеститори могат да получат до 7% допълнителна доходност в рамките на два месеца. Това е само в допълнение към доходността от самата инвестиция.
Няма минимален период, в който бонусът трябва да остане в платформата, нито изискване самият бонус изобщо да бъде инвестиран. Не е предвиден и период на задържане на първоначалната инвестиция от €500 за целите на кампанията. Както обикновено условията на Klear не са обвързващи за инвеститорите. Явно са убедени, че ще останат доволни от платформата. Това е точно така стана и в моя случай повече от 8 години. И нещо, което не съм срещал при други P2P платформи – Klear плаща дължимият данък върху бонуса! Така, че не дължите данък за стартовия бонус. Малък, но приятен жест, който ми се иска да виждам и при другите P2P платформи. Поне при българските.
Бонусът е доста щедър! Изчислен върху минималната сума от €500 евро дава 5% незабавна доходност в добавка към доходността от инвестицията. В комбинация с кешбек бонуса през октомври и ноември – стават цели 7% за два месеца. Далеч по-важно е, обаче, че Klear е платформа с 10 годишна безупречна история. Както съм писал много пъти, не инвестирайте само заради бонус! €50 са само приятна добавка. Стимул да пробвате платформата. Не са причина да поемете риск, който иначе не бихте поели.
Заключение
Klear през 2026 година ми харесва повече отколкото Klear през 2021 година. Има много нови неща. Повечето са хубави. Има по-широк избор от видове кредити. Има краткосрочни възможности. Има обратно изкупуване. Автоматичното инвестиране е по-гъвкаво. Данъчното обслужване е по-лесно. Платформата вече има стратегически собственик със сериозен финансов ресурс и е част от растяща кредитна група.
Има и не толкова хубави. Инвеститорът вече плаща нова такса върху инвестираната сума и трябва доста по-внимателно да следи платформения риск, корпоративната концентрация и реалната стойност на buyback механизма.
За мен балансът продължава да бъде положителен. Klear не е платформата, която бих избрал, ако търся максимална P2P доходност. Но ако търся комбинация от дълга история, сравнително качествени кредитополучатели, прозрачност, автоматизация и разумна очаквана доходност, продължавам да я смятам за една от интересните P2P възможности за българския инвеститор. След осем години личен опит това мнение вече се базира много повече на реални резултати, отколкото на очаквания.
Това не е инвестиционен съвет!
Всичко написано в тази статия представлява лично мнение и личен опит с Klear, има само информационен и образователен характер и не представлява инвестиционен съвет. P2P инвестициите носят риск от частична или пълна загуба на инвестираните средства. Klear не е банка, средствата не са банков депозит и не са защитени от Фонда за гарантиране на влоговете. Buyback механизмът също не премахва инвестиционния риск.
Всеки инвеститор трябва сам да прецени дали потенциалната доходност оправдава рисковете и дали подобна инвестиция е подходяща за неговото финансово състояние и инвестиционни цели.
Опит и мнения за инвестиции и P2P платформи
Ако искате да чуете мнения от други инвеститори в различни P2P платформи, може да го направите в нашата Facebook група за P2P инвестиции. Ако все още не сте се включили в нея, препоръчвам ви да го направите – https://vival.ink/P2PGroup. Там ще намерите над 12,000 инвеститори с опит и интереси в P2P инвестициите и финтех. Присъединете се, за да чуете други мнения, да споделите опит, да натрупате знания или да зададете въпроси!
Споделете тази статия с вашите приятели, за които смятате, че ще бъде интересна и полезна.
Моля, имайте предвид: Инвестициите винаги крият риск от загуба на капитала ви. Прогнозните или миналите резултати не са гаранция за бъдещи печалби. Необходимо е да направите собствен анализ, преди да предприемете каквато и да е инвестиция. Текстът включва партньорски връзки към услуги, които разглеждам. Това означава, че може да получа комисиона, ако се регистрирате чрез някоя от тези връзки (без допълнителни разходи за вас, а в повечето случаи и с някакъв бонус).Това по никакъв начин не променя моето мнение за продуктите, но е важно да го знаете, за да има пълна прозрачност за моите мотиви да споделям моя опит.